Durante décadas entendimos la infraestructura de pagos como un conjunto de sistemas relativamente independientes. Las tarjetas resolvían el consumo; las transferencias bancarias movían dinero entre cuentas; las redes internacionales conectaban países; y los sistemas locales respondían a las necesidades particulares de cada mercado. Ese modelo está cambiando. No porque alguno de estos sistemas vaya a desaparecer, sino porque estamos entrando en una etapa en la que múltiples rieles financieros coexistirán y deberán operar de manera cada vez más integrada.
A esta transformación se suma un nuevo componente: las stablecoins. Lo que comenzó como un instrumento utilizado principalmente dentro del ecosistema de activos digitales está evolucionando hacia una infraestructura capaz de complementar los sistemas financieros tradicionales, especialmente en pagos internacionales, tesorería y liquidación. La discusión relevante ya no es si el futuro será bancario, blockchain o de pagos inmediatos. Probablemente será todo al mismo tiempo.
El mundo ya no opera sobre un solo riel
América Latina se ha convertido en uno de los mejores laboratorios para observar esta transformación. Brasil demostró con Pix la velocidad con la que una infraestructura interoperable puede modificar los hábitos de pago de un país. Más de 170 millones de personas ya han utilizado Pix y el sistema procesa miles de millones de transacciones mensuales. Colombia está recorriendo ahora su propia curva con Bre-B, su sistema interoperable de pagos inmediatos. A julio de 2026 alcanzó aproximadamente 35,5 millones de clientes, 111 millones de llaves registradas y 1.270 millones de transacciones, con un ticket promedio cercano a COP 151.000. Estas cifras muestran algo más profundo que la adopción de un nuevo medio de pago: cuando la infraestructura reduce fricciones y permite mover dinero inmediatamente entre entidades, los comportamientos financieros pueden cambiar muy rápido. Brasil tiene Pix. Colombia, Bre-B. México cuenta con SPEI, el Sistema de Pagos Electrónicos Interbancarios. Europa avanza con SEPA Instant, el esquema de transferencias inmediatas de la Zona Única de Pagos en Euros. Estados Unidos cuenta con infraestructuras como ACH, la Cámara de Compensación Automatizada, y FedNow. Y ahora tenemos rieles basados en stablecoins. El futuro no consiste necesariamente en escoger uno. Consiste en conseguir que todos puedan trabajar juntos.
Stablecoins: de activo digital a infraestructura financiera
El cambio más interesante alrededor de las stablecoins es conceptual. Su utilidad no debería medirse solamente por la posibilidad de mantener una representación digital del dólar o del euro. Su verdadero potencial aparece cuando las entendemos como una capa global de liquidación. Los rieles blockchain pueden operar 24 horas al día, siete días a la semana, cruzar fronteras de forma nativa y permitir que determinados procesos financieros sean programables. Esto abre casos de uso que van desde pagos entre empresas y remesas hasta tesorería corporativa, cobros globales, nómina internacional y liquidación a comercios. Pero esta evolución no depende únicamente de la tecnología. También está ocurriendo algo fundamental: las reglas de juego comienzan a ser mucho más claras.
De la experimentación a la regulación
Durante años, una de las principales barreras para la adopción institucional de stablecoins fue la incertidumbre regulatoria. Esa realidad está cambiando. En Europa, Markets in Crypto-Assets Regulation (MiCA) creó un marco común para los activos digitales y estableció requisitos para emisores, incluyendo aspectos relacionados con autorización, supervisión, reservas, custodia y derechos de redención. Estados Unidos avanzó en la misma dirección con el GENIUS Act —Guiding and Establishing National Innovation for U.S. Stablecoins Act—, estableciendo un marco federal para stablecoins de pago y exigiendo reservas 1:1 respaldadas por activos líquidos permitidos, entre ellos dólares y títulos del Tesoro estadounidense de corto plazo. El objetivo es que el emisor mantenga activos de reserva suficientes para respaldar las stablecoins emitidas y atender su redención. Esto fortalece las condiciones para mantener su valor vinculado a la moneda fiduciaria de referencia y aumenta la confianza necesaria para su adopción institucional. Estamos pasando así de una etapa de experimentación hacia otra en la que las stablecoins comienzan a integrarse dentro de marcos financieros regulados.
Blockchain también transforma la custodia
Existe otra transformación igualmente importante: blockchain permite separar la infraestructura utilizada para mover dinero de la entidad que necesariamente debe custodiarlo. En una billetera centralizada, una entidad controla la custodia de los activos o las credenciales necesarias para acceder a ellos. En una billetera descentralizada o de autocustodia, el usuario controla directamente sus llaves privadas y, por tanto, el acceso a sus activos. Esto puede reducir el riesgo de contraparte asociado a depender de un custodio centralizado, aunque introduce otras responsabilidades, especialmente la protección de las llaves privadas. La consecuencia es relevante: una compañía puede construir servicios financieros sobre blockchain sin que necesariamente tenga que custodiar los recursos de sus usuarios.
De pagos transfronterizos a pagos entre rieles
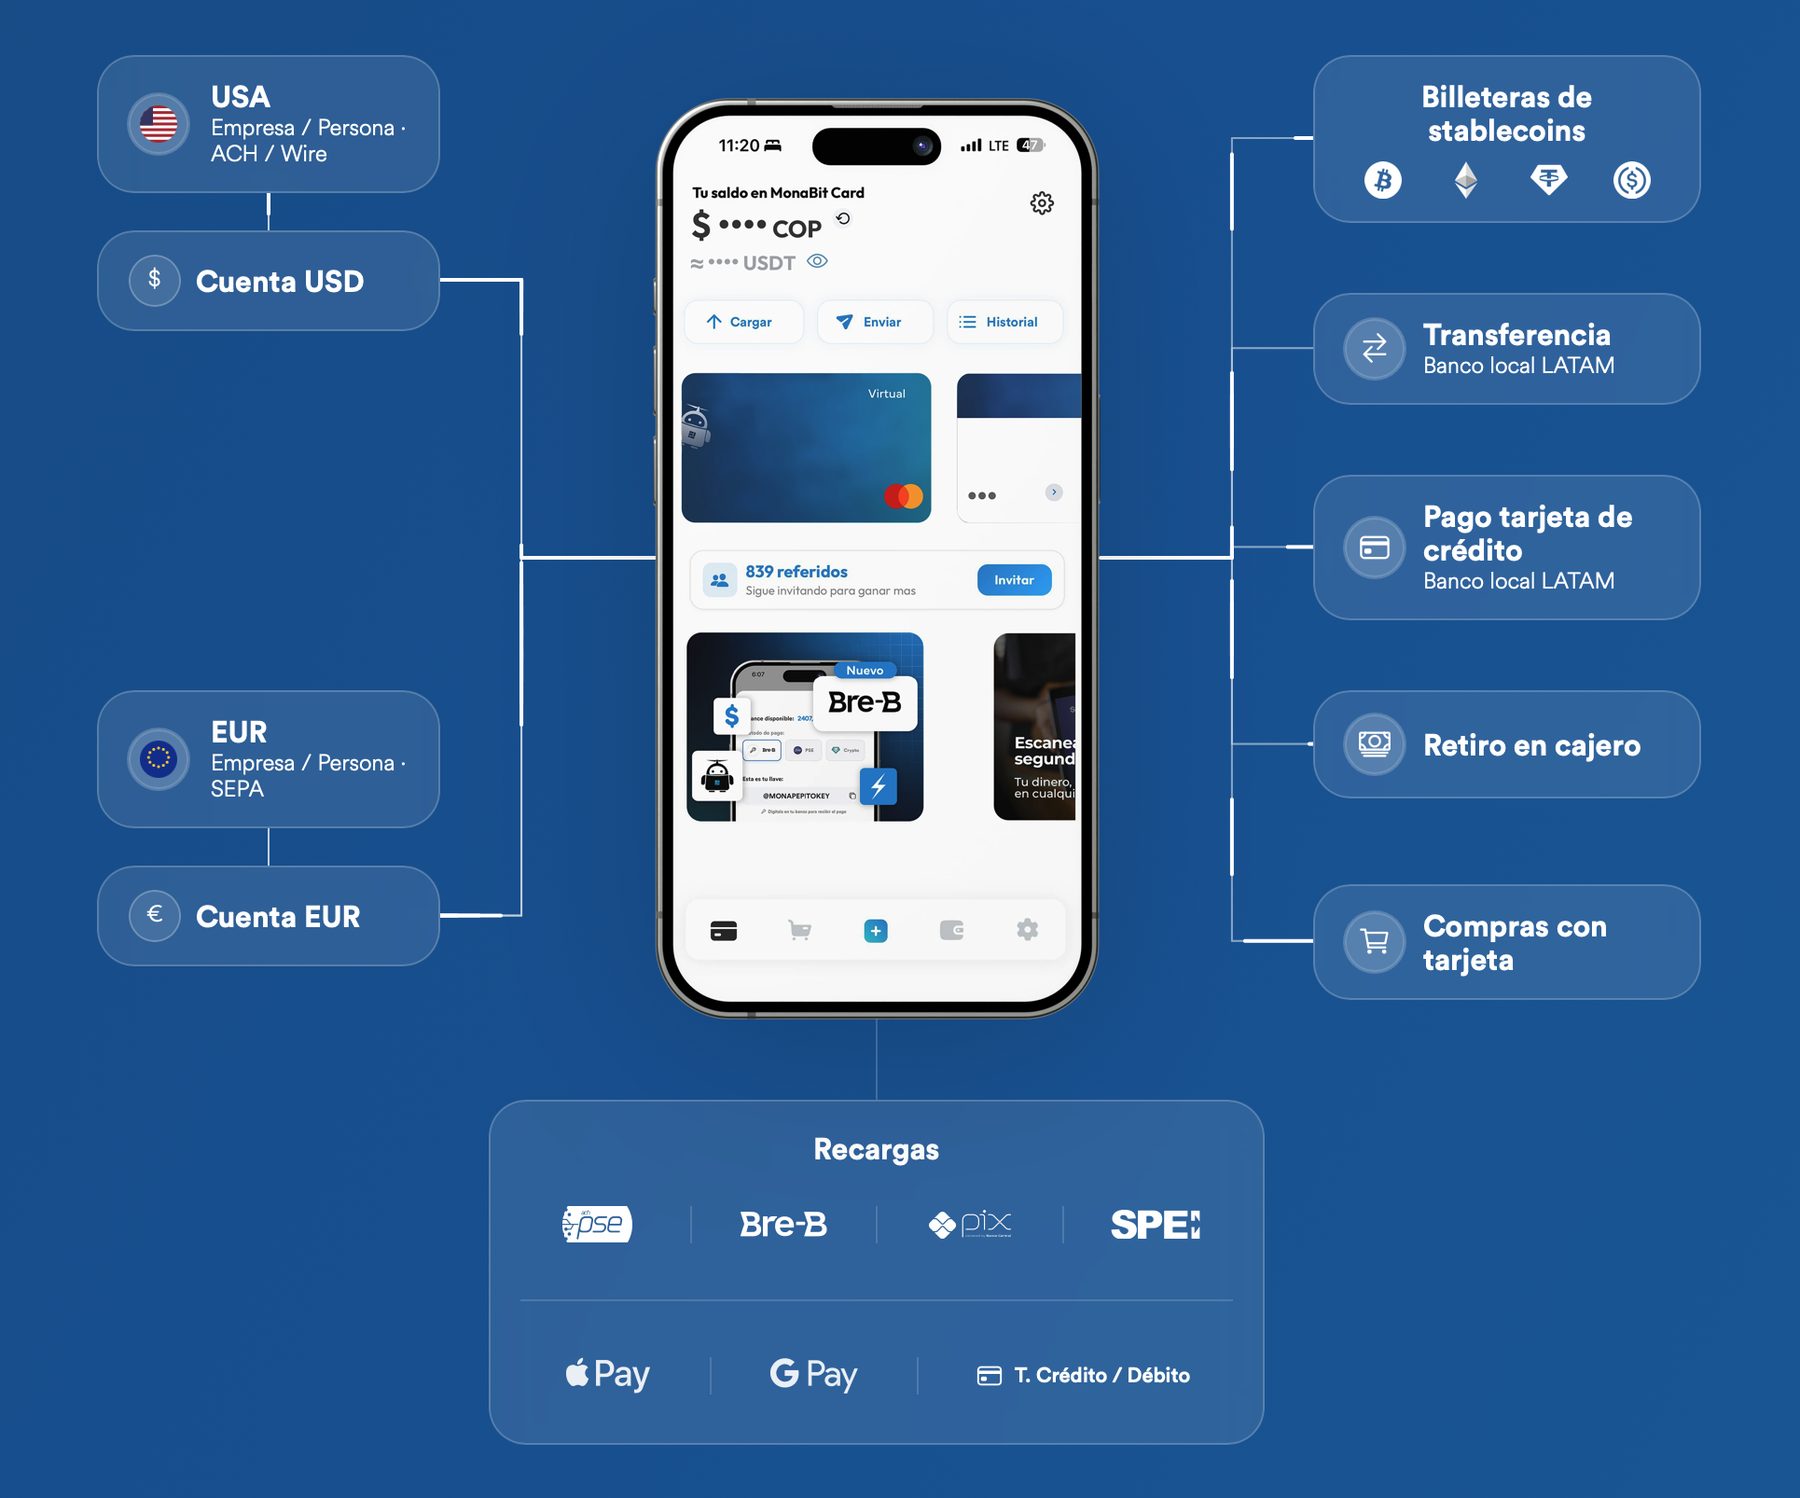
Imaginemos una empresa colombiana que debe pagar a un proveedor en Brasil. Tradicionalmente, la operación puede involucrar bancos corresponsales, horarios de corte, conversión cambiaria y diferentes intermediarios. Ahora imaginemos una arquitectura distinta. La empresa inicia el pago en pesos. Bre-B puede funcionar como riel local de entrada. Una stablecoin puede actuar como capa de liquidación para transferir el valor entre mercados y, en Brasil, Pix puede completar el último tramo hacia la cuenta del proveedor. El usuario no debería necesitar saber qué ocurrió debajo. Solo debería saber que envió pesos en Colombia y su contraparte recibió reales en Brasil. Este concepto transforma incluso la definición tradicional de cross-border payments, o pagos transfronterizos. Cada vez hablaremos más de cross-rail payments: pagos capaces de pasar entre diferentes rieles dependiendo del país, moneda, costo, velocidad y naturaleza de la transacción. Bre-B puede ser el mejor riel local en Colombia; Pix, en Brasil; SPEI, en México; SEPA Instant, en Europa; mientras una stablecoin puede convertirse en el puente entre estos ecosistemas.
La era de la orquestación omni-riel
Esta evolución introduce una nueva capa en la infraestructura financiera: la orquestación. Hoy una empresa que opera internacionalmente puede necesitar bancos, procesadores, adquirentes, proveedores de cambio de divisas, redes de tarjetas, sistemas de pagos inmediatos e infraestructura blockchain. La siguiente generación de plataformas financieras deberá abstraer esa complejidad. En lugar de preguntarle al usuario qué riel quiere utilizar, la infraestructura podrá seleccionar la mejor ruta para cada transacción. Una operación podrá priorizar costo; otra, velocidad; otra, liquidez; y otra, requisitos regulatorios, seguridad o trazabilidad. El resultado será una arquitectura omni-riel: banca tradicional, redes de tarjetas, sistemas de pagos en tiempo real —Real-Time Payments (RTP), por sus siglas en inglés— y stablecoins funcionando como componentes de una misma infraestructura. Es importante diferenciar omni-riel de omni-canal. Omni-canal permite interactuar desde diferentes puntos de contacto. Omni-riel permite que el dinero se mueva entre diferentes infraestructuras financieras de manera interoperable.
El futuro no pertenece a un solo riel
Durante años, buena parte de la conversación tecnológica estuvo dominada por una pregunta equivocada: qué tecnología terminaría reemplazando a las demás. No creo que ese sea el escenario más probable. Pix no necesita reemplazar las tarjetas. Bre-B no necesita reemplazar las cuentas bancarias. Las stablecoins no necesitan reemplazar las monedas locales. Blockchain tampoco necesita reemplazar toda la infraestructura financiera existente. Cada riel puede ser extraordinariamente eficiente resolviendo una parte diferente del problema. La verdadera transformación llegará cuando dejemos de obligar al usuario a entender esas diferencias. La infraestructura financiera del futuro será capaz de decidir cómo mover el dinero utilizando la combinación más eficiente de sistemas disponibles. Será interoperable, programable, global y cada vez más invisible. El futuro de las finanzas no será un nuevo riel. Será la capacidad de conectarlos todos.
- Autor: Vivian Jones
- Publicación: Empresas Fintech Colombia — 7ª Edición
Comentarios
¿Crees que el futuro de los pagos es un solo riel, o conectar varios?
Cargando comentarios…